Recom
First slide
Second slide
Third slide
Third slide
Next

台北市租辦公室首選:瑞光不動產專業服務

點我了解更多辦公室出租資訊
物件相片
內湖辦公室/廠辦
物件相片
廠辦店面精選
物件相片
裝潢隔間廠辦
物件相片
南港辦公室/廠辦
物件相片
汐止辦公室/廠辦
物件相片
土地

優質台北商辦出租、台北辦公室出租

更多商辦出租
售
  • 租
5980.00 萬

內湖路一段採光好辦公室

1.交通方便 2.有車道碼頭及卸貨區 2.採光良好
  • 權狀 96.26
  • 室內 65.85
  • 車位數 3
  • 車位 另租
李佩芳
售
  • 租
3300.00 萬

載重1500kg廠辦大樓出售

1.民國105年5月25日取得使用執照新成屋 2.
  • 權狀 110.79
  • 室內 67.91
  • 車位數 1
  • 車位 外加
劉千綺
售
  • 租
24909.62 萬

大直A 級商辦-台北時代廣場

1.近劍南捷運站松山機場堤頂大道中山高南來北往交通
  • 權狀 158.66
  • 室內 87.76
  • 車位數 0
  • 車位

台北辦公室出租、台北市辦公物件出售

【辦公室出租】北士科遠雄商舟,正對NVIDIA,核心地段辦公室
  • 租
7,519,820 元/月

【辦公室出租】北士科遠雄商舟

1.北士科核心 2.高端客層匯聚 3.鄰近捷運明德...
  • 權狀 3,759
  • 室內 2,175
  • 車位數 0
  • 車位
李宇涵
【辦公室出租】內科辦公室租售
  • 租
426,281 元/月

【辦公室出租】內科辦公室租售

1.近江南街生活機能佳 2.步行至港墘站約15分鐘...
  • 權狀 306.37
  • 室內 178.71
  • 車位數 8
  • 車位
林淑玲
【商用辦公室出租】江南商圈優質辦公室
  • 租
102,934 元/月

【商用辦公室出租】江南商圈優質辦公室

1.格局方正 2.江南商圈生活機能佳 3.高樓景觀佳
  • 權狀 79.18
  • 室內 48.77
  • 車位數 2
  • 車位
唐一中
【辦公室出租】裝潢隔間佳、雙面採光、江南街商圈餐飲多、捷運交通以港墘站為主
  • 租
154,519 元/月

【辦公室出租】裝潢隔間佳、雙面採光

1.交通方便四通八達 2.捷運以港墘捷運站為主...
  • 權狀 109.63
  • 室內 73.38
  • 車位數 4
  • 車位
徐梅菁
【辦公室出租】西湖捷運站商圈,2客1貨梯,大樓質感佳
  • 租
168,696 元/月

【辦公室出租】西湖捷運站商圈

1.近西湖捷運站 2.近美麗華商圈 3.方正挑高...
  • 權狀 124.96
  • 室內 64.30
  • 車位數 0
  • 車位
徐梅菁
【辦公室出租】西湖段精華區指標A辦
  • 租
169,800 元/月

【辦公室出租】西湖段精華區指標A辦

1.交通方便近捷運 2.商圈中心 3.大樓管理佳
  • 權狀 96.34
  • 室內 60.83
  • 車位數 2
  • 車位
郭淑敏

瑞光團隊 | 台北辦公室出租、店面出租推薦

更多
劉千綺

劉千綺

郭淑芳

郭淑芳

徐梅菁

徐梅菁

許依祥

許依祥

2026台北市不動產/台北廠房資訊 最新消息

更多
2026/11/09

40年老公寓「1神級格局」現在幾乎沒了!

專家揭真正原因,過來人曝:現在有錢也不一定買的到
  • 目錄
  • 前陽台進門、室內少走道 「國泰格局」住過的人難忘
  • 雨傘、鞋子先放陽台,網友最懷念「天然落塵區」
  • 法規、公設比與戶數增加,新建案難複製早期設計
  • 想找國泰格局可留意老屋 陽台封窗、二工問題別忽略

買房除了地段、價格,室內格局更是影響居住舒適度的關鍵。不少人看屋時可能都有這種感覺:明明坪數不小,實際走進屋內卻發現空間零碎、走道又長,家具不好擺,住起來總覺得少了點什麼。近日一名網友分享,和爸爸聊天後才知道,自己家採用的是早年頗受好評的「國泰格局」,也終於明白為何看過不少新成屋後,仍覺得自家住起來特別順手。

貼文曝光後,引起不少網友共鳴。尤其是「前陽台就是入口」的設計,讓不少人懷念不已,認為回家後能先在陽台放置鞋子、雨傘,形成自然的落塵區,不必一進門就把髒污帶進客廳。不過,也有人認為這類格局存在隱私、收納與空間利用上的缺點。

前陽台進門、室內少走道 「國泰格局」住過的人難忘

網友在Threads發文表示,最近看了不少房屋格局,發現現在建商推出的住宅不僅室內空間愈來愈精簡,部分格局也顯得不夠方正,甚至讓人難以理解空間如何規劃。直到與爸爸聊起自家房屋,才知道原來住的是被稱為「國泰格局」的經典設計,讓他忍不住直呼住起來相當舒服。

所謂「國泰格局」,是早年國泰建設規劃住宅時常見的設計形式,在台灣房市發展過程中累積不少支持者,常見於屋齡約30至40年以上的公寓、華廈及早期大樓。

這類格局最受討論的特色,就是以前陽台作為主要出入口之一,回家後可以先進入陽台,再走進室內;此外,室內空間通常較為方正,減少不必要的長走道,讓坪數能更有效運用。若搭配良好的採光面與通風條件,整體居住感受也較為開闊。


雨傘、鞋子先放陽台,網友最懷念「天然落塵區」

貼文底下,不少網友分享自己對國泰格局的好感,「我老家也是這樣的格局 一層二戶,前陽台進出 真的超棒」、「小時候家裡格局就是這樣,好愛好愛前陽台,現在格局真的都好怪」、「國泰格局太珍貴了,現在要蓋一樣的成本很高」、「採光與通風良好」、「超喜歡進門是陽台直接做落塵區的設計,但現在的房子都不會這樣蓋了」、「老房子蠻多這種方方正正的格局,每個房間也都有採光,小時候住的就是類似這種,還坐北朝南,夏天涼爽冬天冷風進不來」、「方方正正的,這樣的格局感覺就很舒服」、「下雨天回家,濕雨傘和鞋子能先留在前陽台,不用一路帶進客廳,這點滿實用」、「很方正家具好擺設」。

不過,並非所有人都認同這種設計。部分網友指出,「一直不愛A房間這種與陽台連一起的,因為家人去陽台收衣服都看一下A房間的人在幹嘛不然就問一下反正超沒隱私,一直拉著窗簾關窗空氣也不流通」、「不覺得國泰格局好,一個房間採光不直接對外,很潮濕」、「唯一缺點,廁所都沒通風」、「最不喜歡的點就是衛浴兩間都沒有窗戶」、「廁所沒開窗這點我真的無法忍受」。

法規、公設比與戶數增加,新建案難複製早期設計

至於為何近年新建案較少採用國泰格局?《住展雜誌》發言人陳炳辰曾分析,除了建商規劃與市場坪數需求改變,建築法規也是影響住宅配置的重要因素。

根據ETtoday房產雲報導,現行建築規範對一定樓層以上建築的安全梯、排煙室等設施有相關要求。以8樓以上新申請建照的大樓為例,須設置至少2座直通安全梯;11樓以上建築則涉及排煙室等設計需求。若再配置緊急升降梯,相關前室及排煙空間也會占用樓層面積,讓建築平面配置受到限制。

另一方面,近年新建案常見單層規劃6至10戶,電梯、梯廳與公共設施空間也必須一併安排。相較之下,早期國泰格局常見的設計方式,通常需要較寬裕的單戶面寬與樓層配置,若要在單層多戶的規劃中保留前陽台進出的動線,難度自然提高。

若要完整複製早期格局,可能得採取單層較少戶數的配置,但這也意味著每戶分攤的土地與公共空間成本可能增加,進而推高房屋總價,未必符合目前市場主流的產品定位。


想找國泰格局可留意老屋 陽台封窗、二工問題別忽略

對於喜歡這類格局的購屋族,若想尋找前陽台進出、室內方正的住宅,可以將2011年前興建的老屋納入看屋範圍。不過,屋齡並非判斷格局的唯一標準,實際仍須確認建築原始設計、建照與使用執照等資料。

尤其要留意部分老屋曾透過俗稱「二工」的方式,將原本開放式陽台封窗、外推或改作室內空間。這類變更可能涉及違規增建,不僅影響採光、通風與逃生動線,未來出售時也可能衍生貸款、產權或交易糾紛。

購屋前除了確認格局是否符合需求,也應仔細檢查陽台有無外推、室內隔間是否與原始圖說相符,必要時請專業人士協助確認。畢竟,老屋的方正格局或許令人懷念,但真正值得考量的,仍是建物安全、合法性與長期居住品質。


資料來源:
https://www.storm.mg/article/11179460#wholePage

2026/11/09

房貸8成,也不代表2成自備款就夠 銀行怎麼替你的房子估價?

💡本文摘要
  • ·銀行核貸時買賣價與鑑價「取其低」,1000萬元房子若鑑價900萬元,貸8成最高僅720萬元。
  • ·新北五股洲子洋買方因鑑價不足僅貸7成,臨時多籌近百萬元自備款,最後向融資公司借錢交屋。
  • ·呂崑富建議買房除原先自備款,最好再多留約1成資金餘裕,並在下斡旋前先上網做估價。
  • ·貸款不足特約可在簽約前與賣方協商,約定至少貸到的金額或成數,以及貸不到時如何處理。
  • ·2026年5月修訂的第十四號公報希望金融機構增加第三方專業估價,但尚未及於一般自住購屋。


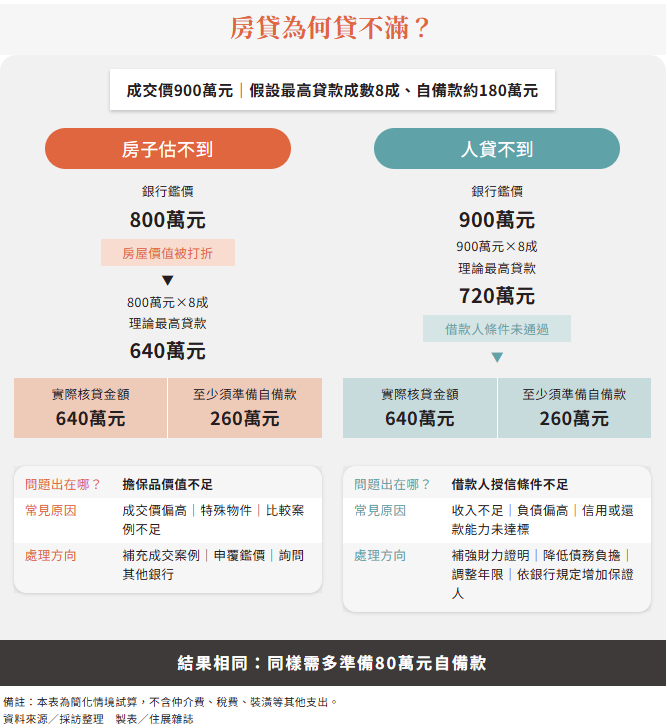
買房只要準備成交價的2成作自備款?事實上,銀行核貸不只看買方的財務條件,房屋鑑價同樣是關鍵。一旦鑑價低於成交價,自備款可能瞬間增加。銀行究竟怎麼替房子估價?買房前,又該如何避免意料之外的資金缺口?

有民眾在新北五股洲子洋重劃區買下近千萬元中古屋,貸款時驚覺買在行情高點,問遍多家金融機構,都發現銀行鑑價不足,最後僅有信用合作社願意承作,最高只能貸成交價的7成,臨時得多籌近百萬元自備款。因無親友幫忙,他只好向融資公司借錢交屋,再趕快轉售,最後賠售幾十萬元。

「如果補不出來就是違約,近200萬元頭款可能就不見了。」中華民國不動產金融知識發展協會理事長呂崑富說,購屋族多誤以為有2成自備款就能買房,一旦銀行鑑價低於成交價,原以為的8成房貸也會跟著打折,差額得由買方補。

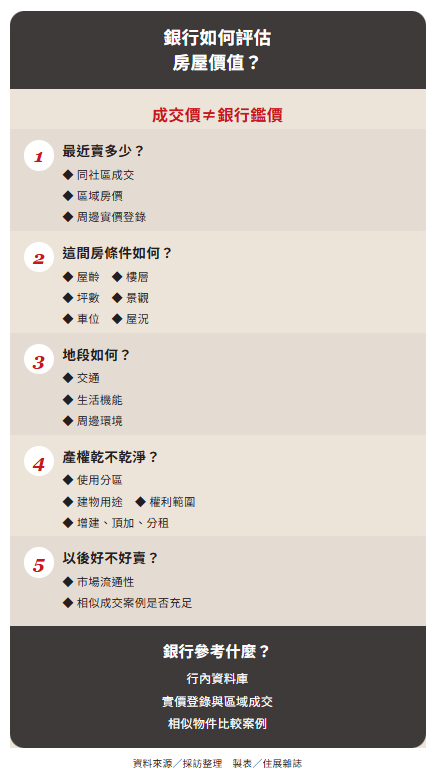
正心不動產估價師聯合事務所所長黃昭閔指出,房屋成交價是特定買賣雙方談出的結果,可能受到交易條件與買方喜好影響。銀行鑑價則是將房屋作為擔保品,衡量其市場價值,由於鑑價是房價的落後指標,市場多頭時可能低於行情,空頭時則可能高於行情。


值得注意的是,鑑價不是只有買房當下才會遇到。日後若想增貸,銀行同樣會重新鑑價,屋齡增長、行情變化都可能讓核貸金額不如預期。

呂崑富指出,銀行核貸時,買賣價與鑑價會「取其低」,作為貸款成數的計算基礎。一間成交1000萬元的房子,即使買方可以貸8成,銀行若只鑑價900萬元,最高只能貸720萬元,不是原先以為的800萬元。

銀行估價各有一把尺

辦房貸還要分清楚房子「估不到」,還是買方「貸不到」。前者看房屋價值,後者看收入、負債、信用與還款能力,房子即使鑑價可以做到8成,也不代表買方一定貸得到8成。呂崑富形容,「銀行鑑價有時候真的很像玄學」。


特殊物件的鑑價差距可能更大。呂崑富就曾碰過同一間獨棟透天,一家銀行鑑價1200萬元,另一家卻鑑價2000萬元,相差800萬元。「屋主花300萬元裝潢,買方喜歡、願意反映在成交價上,銀行卻未必認價。頂樓加蓋、一樓增建,或使用面積大於權狀也是如此。」中華民國地政士公會全聯會常務監事蕭琪琳舉例說。

2026年5月修訂的第十四號公報,希望金融機構增加第三方專業估價,方向已定,但尚未及於一般自住購屋。

目前一般住宅仍多由銀行內部鑑價,主管機關並未強制全面委外,第三方專業估價主要增加在高價住宅、企業金融及聯貸案件。相較於銀行端,估價師會實際現勘,特殊建材、裝修及周邊環境等銀行書面鑑價不易掌握的條件,也能納入估價考量。


是否鄰近交通建設,也是房屋鑑價的影響因素之一。


簽約後進入風險空窗

有些較謹慎的仲介,在買方付訂、簽約以前,就會先請銀行初估,但這時初估回覆,和正式進件後仍可能有落差。「正式簽約,你拿著買賣合約書,還要有申請書、財力資料,這三個資料備齊,你才會有銀行真正的估價。」呂崑富說。正式進件後,銀行還會調閱聯徵、審查收入與負債,買方已經簽約,銀行最後願意借多少卻還沒確定,這段時間最容易形成資金缺口。

而預售屋風險更大,因為從簽約到交屋可能隔上數年。這段時間不只房價會變,買方的工作、收入及負債也可能不同,銀行授信政策同樣會調整。有些人買預售屋時,央行未祭出相關信用管制,原以為第二戶可以貸到8成,等到交屋時政策已經改變;如果又買在量體較大的蛋白區,銀行鑑價跟不上當初買價,貸款缺口可能進一步擴大。

呂崑富建議,能力許可下,買房民眾除了原先準備的自備款,最好再多留約1成資金餘裕,一旦銀行少貸,至少還有調度空間。除了查附近實價登錄,購屋族也可利用富邦、永豐等銀行及好時價等線上估價工具,先替房子摸個底。

「在下斡旋以前,就可以上網先做估價。萬一斡旋下成功了,價格下太高,就可能踩雷。」呂崑富建議,各家銀行初估結果可能不同,可以多找幾家交叉詢問。若已有預計申貸的銀行,也可以優先參考該行的線上初估,一般住宅後續若向同一家銀行申貸,除非是獨棟透天等特殊物件,線上初估與正式鑑價通常不會差距太大。

呂崑富也提醒,詢問初估時不要只丟一個地址,最好提供完整的土地、建物謄本及物件資料,讓承辦人員掌握產權與房屋狀況。碰到鑑價不足,如果承辦人員願意多花心力找附近案例、整理物件優點,再與鑑價人員溝通,鑑價仍有機會往上調整,「有時候就是差在這5%、10%。」

貸款不足特約先寫明

蕭琪琳表示,如果買方手上的錢很緊,非得貸到一定金額才能交屋,可以在簽約前與賣方協商「貸款不足特約」,例如約定至少要貸到多少金額或成數,若最後貸不到,雙方要怎麼處理,最好都先寫進契約。

不過「貸不到8成」不代表買方一定可以解約。如果是房屋鑑價太低,下一個買方也可能碰到同樣問題,賣方較可能接受相關約定;如果房屋鑑價沒有問題,是買方收入、負債或信用條件不足,賣方通常不會願意承擔買方個人的授信問題。

正式核貸後如果還是貸不足,房屋鑑價太低,可以先向銀行確認鑑價依據、詢問能否申覆或再問其他銀行。一般公寓、大樓因附近比較案例較多,換銀行或申覆後鑑價通常不會出現太大的差距。

找保證人也不會改變房屋鑑價,「人的因素不會影響鑑價。」呂崑富說,只有房屋鑑價沒有問題、貸不足是卡在借款人條件時,才可回頭補充所得、財力證明,或依銀行規定增加保證人。

簽約前可以多找幾家銀行詢問,但正式送件不必一次撒到5~6家。「其實3家就差不多了。」呂崑富說,房貸最後只能選一家,同時送3家,承辦人員還有三分之一機會做到這筆房貸,若一次送到5家,就只剩五分之一,「有時候可能連送都不幫你送。」

核貸先看額度再看利率


等核貸條件出來後,呂崑富建議先看額度,也就是銀行願意貸多少錢,再看可以貸幾年,最後才比較利率。「額度大過於一切。利率最低的銀行,它不代表是最好的銀行。最適合的銀行,才是最好的銀行。」

如果這些方法仍補不了貸款缺口,只能靠自有資金或親友周轉,民間代墊、融資公司雖然也能取得資金,但成本及風險更高,五股洲子洋的買方走的就是這條路。呂崑富提醒,避免風險發生,永遠是預防勝於治療,要先衡量手上有多少資金,再決定能買多少錢的房子,千萬不要把購屋預算抓到能力極限。


資料來源:
https://www.myhousing.com.tw/p/301963/

常見問題

銀行鑑價和房屋成交價有什麼不同?

成交價是特定買賣雙方談出的結果,可能受交易條件與買方喜好影響;銀行鑑價則是把房屋當擔保品衡量市場價值。鑑價是房價的落後指標,多頭時可能低於行情,空頭時則可能高於行情。

買房什麼時候最容易出現資金缺口?

簽約後到銀行正式核貸前最容易出現資金缺口。買方已經簽約,銀行正式進件後才會調閱聯徵、審查收入與負債,最後願意借多少還沒確定;預售屋從簽約到交屋可能隔上數年,風險更大。

銀行鑑價不足時可以怎麼處理?

可以先向銀行確認鑑價依據、詢問能否申覆,或再問其他銀行。一般公寓、大樓因附近比較案例較多,換銀行或申覆後鑑價通常不會差距太大;找保證人則不會改變房屋鑑價。

房貸正式送件要送幾家銀行?

呂崑富建議正式送件3家就差不多。房貸最後只能選一家,同時送3家,承辦人員還有三分之一機會做到這筆房貸;若一次送到5家只剩五分之一,有時可能連送都不幫你送。

銀行核貸條件出來後要先看什麼?

先看額度,也就是銀行願意貸多少錢,再看可以貸幾年,最後才比較利率。呂崑富表示「額度大過於一切」,利率最低的銀行不代表是最好的銀行,最適合的銀行才是最好的銀行。

2026/11/09

買房最怕不是買貴 而是貸款下不來! 張旭嵐教你事前布局

買房是人生大事,一棟房子上百萬甚至上千萬元,可能花掉一生中所有的積蓄,焉能不慎重,台灣房屋集團趨勢中心執行長張旭嵐現身說法,解析如何買到心目中理想的房子。

張旭嵐原本住新北,因在內湖工作,考量孩子的學區想搬到天母,正好房仲朋友有物件尚未公開,優先給熟客挑選,她看了相當滿意,跟房仲打聽屋主多少錢要賣。

沒想到,屋主不是真的想出售,只想打探市場水溫,她幾次請房仲詢價都落空,眼看孩子學區入籍時間逼近,心裡非常焦急。

後來,業界朋友建議她,買房子不要急,如果無法順利接軌,不如在可接受的區域先租房子,於是她先在內湖最好的學區租房,閒暇之餘慢慢看房,一年之後便找到價格、交通、機能都符合心意的房子。


買房不要急 而且要事先布局


身為基督徒的她,曾跟上帝抱怨「祢怎麼沒幫我!?」事後回想,原來上帝給她最好的安排在內湖,公司、學校、住家動線非常緊密,能夠就近照顧在學校的孩子。

這一個經驗告訴她,「買房真的不要急,而且要事先布局」。

張旭嵐說,有些是孩子出生要提早裝潢,有些是孩子入籍學區要提早規劃,或者是理想的房子和實際看房有落差,例如,同樣的金額,這地區只能買小坪數,轉換到其他區可以買大坪數,或是網路上美輪美奐,實際看屋則相當老舊。

提早布局,更與房貸條件有密切關係,例如,房子簽約了,貸款下不來,或是被銀行通知信用有問題等,突如其來的阻礙,都會影響買房的計畫。

比方說,有位女性朋友跟先生計畫買房,希望房子貸款在自己名下,銀行送件通知女方信用有問題,才知有信用卡分期遲繳,信用被扣分,最後還是讓先生去貸款。

三要件篩選適合的房子

還有一對夫妻想買房,先生在科技業上班,薪水優渥,卻被銀行通知無法貸款,銀行查到五年前他曾幫父親背書跳票的支票,貸款的銀行正好是當初跳票的銀行,只好讓妻子去貸,無奈妻子剛轉成自由工作者,沒有薪資紀錄,最後出具保單、財力證明或接案的長期合約,貸款才順利下來。

看房、買房都要事先做功課,切忌盲目跟風,張旭嵐把心中的條件分為首要、次要、絕對不要等三個層次,層層篩選適合的房子。

首要條件,優先看周邊環境是否能接受,包括生活機能、地段、坪數、採光、公設比,這是硬實力,像是天母社區環境幽靜,但是外出採買都要爬坡,就不太適合。

次要條件,就是可有可無,有很好、沒有也可以接受的條件,例如,車位對她來說就不是必要的選項,屋齡屋況她也不太在意,她有準備一筆裝潢的費用,二十年以上的管線一定重新拉過。

絕對不要的條件,像是格局不要長方形,要正方形,絕對不挑大馬路邊的房子,若講求便利性,也會抓五到十分鐘的路程到捷運站,而不是直接面對捷運主幹道。

我的市中心就是我的生活圈


最特別的是,她打破專家學者口中的蛋黃、蛋白區─這些以價格、交通或機能的劃分─提出「我的市中心就是我的生活圈」的住房概念。

「居住必須回歸居家生活」,她說,「我的工作生活都在內湖,內湖就是我的蛋黃區,搬到大安區反而覺得很麻煩」,「別人覺得內湖很遠、不好進出,但我覺得內湖超方便」。

其實每個區域都有蛋黃、蛋白的概念,例如,南港有City Link、有三井,只要在那個地區找到和自己生活步調一致的房子,就是自己的蛋黃區,不必落於世俗的窠臼。

貸款前先做好財務規劃

買房子除了預備頭期款之外,通常會跟銀行貸款,自備款二成,銀行貸款八成,張旭嵐建議,買房之前,最好先了解銀行授信條件及估價模式,可以從個人和物件兩方面進行。

人的方面,就是個人信用、薪資條件。貸款之前,先做好財務規劃,例如,購買有價保單、累積資產、合理使用信用卡。信用卡是培養信用最好的方式,最好持有一、二張信用卡,健康消費,銀行才能評估你的信用狀況。

其次,貸款之前,不要換工作,先在原公司待二、三年,有長期的薪資證明,較能被銀行認可。

貸款的年齡、年期也很重要。銀行有「八十條款」,假設你五十歲,八十減五十,最高只能貸三十年,四十歲以內買房,通常可以貸到三十五年期,因此,太晚買房,貸款居於劣勢。

避免15坪以下銀行申貸易卡關

物的方面,就是房子的估價。現在流行小宅,盡量避免買十五坪以下的房子,大部分銀行不承作十五坪以下的房子,或者是貸款金額被打折扣,「十五坪能貸八成、十四坪貸六成,就要多準備二成自備款,差很多。」

她有一個朋友,房子剛好在十四點九九坪,銀行不承作,相當扼腕。

其次,銀行的估價是以實價登錄為主,並非市價行情。朋友A君最近買房,原屋主以九百萬元買下,持有不到一年房價漲到一千萬元,A君以一千萬元送件,結果銀行以實價登錄上九百萬元的八成放款,差了將近一百萬元。

自住者現在是買房看房最佳時機

參考實價登錄也有「眉角」,張旭嵐建議,買方要多做功課,同路段、同社區、同類型的物件比較有參考價值,如果同社區、同類型的交易量不多,可以慢慢往外擴,找同路段或同屋齡的房子做比較。

了解實價登錄之後,可以請認識的銀行評估,銀行除了參考實價登錄之外,也會參考內部放貸紀錄,因此,平常可以多認識銀行的朋友,以備不時之需。

張旭嵐在台灣房屋從事趨勢研究十多年,洞悉台灣房市變化,她認為,新青安的熱潮趨緩,目前市場比較理性,如果是自住考量,現在是看房買房最佳的時機點,建議大家多出來走動、勇敢議價,買房需要一個學習過程,才能尋到心中理想的物件及價格。


資料來源:
https://money.udn.com/money/story/5621/9860626?from=edn_subcatelist_cate

廠辦出租/店面出租/商辦出租/辦公室租賃須知

更多商辦出租/辦公室租賃須知

辦公室租賃須知-「商辦出租/辦公室出租/廠辦前應注意事項」

內湖科技園區辦公大樓出租時,瑞光不動產提醒辦公室/商辦或房屋出租人應注意事項:

1.辦公室出租前,辦公室所有權人可以請廠辦仲介公司提供出租標的物附近之租金行情,及已成交物件之行情資料,作為您出租的參考(西湖段標準層現在租金行情每坪1100-1300元,文德段900-1100元,舊宗段800-1000元;車位每位月租金2500-4000元另計)。

2.商辦出租前,可以向廠辦仲介經紀人員諮詢房地產租賃辦公室相關之法務、稅費等問題。

3.現有辦公室屋況及改善:如果待租辦公室標的物現有之裝潢、辦公設備在水準之上,可以縮短待租時間及提高成交辦公室租金,尤其在不景氣時。假使現有辦公室屋況較為凌亂,瑞光不動產建議花小錢作適度整理,或折讓辦公室免租期,由承租方自行整理。

4.辦公室相關稅費負擔:辦公室租賃期間中地價稅、房屋稅仍應由辦公室出租方負擔。租賃所得稅視辦公室屋主為個人或法人,若辦公室承租方是公司時,由承租方代個人屋主預扣10%租賃所得稅,若屋主為法人時,則開立發票予承租方,繳納5%營業稅。其他辦公室水、電、管理費則於點交、起算免租金裝潢期時開始由承租辦公室方負責。

5.辦公室進駐適法性:辦公室租賃契約簽訂前,瑞光不動產建議讓承租方充份明瞭本出租標的物屬科技園區A區(工三)、科技園區B區(工二)或其他土地使用分區,是否能讓辦公室承租方合法進駐;此部份相關問題可向會計師或工商代書咨詢;若辦公室承租方行業需繳納回饋金時,雙方應於辦公室租賃契約簽訂前事先談好負擔條件。

6.事先瞭解辦公室用途,作純辦公室使用?或是倉庫、生產性使用?會影響房屋損耗。

7.辦公室租賃契約公證,花小錢,縮短日後違約時申請強制執行程序及時間。

8.辦公室出租條件:每月辦公室租金只是租賃條件最重要的一部份,其他尚包括辦公室免租金裝璜期、辦公室租金調幅,皆會影響未來辦公室租賃收益。市場免租金裝璜期視辦公室租期長短給予一至三個月,調幅為每兩年調高3%、或市依物價指數調整。此部份皆會因租賃市場供需而變化。

9.好的辦公室房客優先於好的辦公室租金

10.委託仲介出租辦公室時,一般尚未成交不用支付任何服務費;成交時辦公室租期若兩年以內支付半個月、兩年以上支付一個月辦公室租金作為仲介報酬為市場正常慣例。

瑞光不動產專精內湖科技園區、南港軟體園區、汐止科學園區內工業不動產、商辦出租、辦公室租借、收益型不動產、商用不動產、商務中心、商務辦公室出租、商務住宅、商場、賣場、廠辦、商業不動產、土地、店面出租、會議室、租辦公室 停車位等多類型產品出租出售延伸服務。瑞光不動產同時擁有堅強專業商用不動產仲介團隊,熟悉不動產開發、不動產銷售、不動產投資、不動產代銷等多觸角產品行銷推廣,為內湖、南港及汐止最專業的不動產仲介顧問公司。

辦公室租賃須知-「承租辦公室前應注意事項」

內湖科技園區辦公大樓出租時,瑞光不動產提醒辦公室/商辦或房屋承租人應注意事項:

1.承租辦公室前可以請仲介公司提供預定承租區域附近之廠房及辦公室租金行情,及已成交物件之行情資料,作為您承租辦公室的參考(西湖段標準層現在租金行情每坪1100-1300元,文德段900-1100元,舊宗段800-1000元;車位每位月租金2500-4000元另計)。

2.承租辦公室前可以向經紀人員諮詢房地產租賃相關之法務、稅費等問題。

3.承租現有辦公室的屋況及改善:如果您欲承租標的物現有之裝潢、辦公設備合乎使用,可以縮短裝潢時間及節省裝潢成本,不景氣時更可顯現優勢。假使現有辦公室或廠房屋況較為凌亂,除要求辦公室屋主花小錢作適度整理外,或也可要求辦公室屋主折讓免租期,由辦公室承租方自行整理。

4.稅費負擔:租賃期中地價稅、房屋稅應由辦公室出租方負擔。租賃稅視屋主為個人或法人,若承租辦公室是公司時,由辦公室承租方代個人屋主預扣10%租賃所得稅,法人屋主則請其開立發票,繳納5%營業稅。水、電、管理費則於點交、起算免租金裝潢期後開始由辦公室承租方負責。

5.公司進駐內湖科技園區適法性:辦公室租賃契約簽訂前,辦公室承租方應充份明瞭本承租標的物屬科技園區A區(工三)、或科技園區B區(工二),是否能讓承租方合法進駐使用辦公室;相關問題可向會計師或工商代書咨詢;若辦公室承租方行業需繳納回饋金時,雙方應於辦公室租賃契約簽訂前事先談好由負擔條件。

6.事先瞭解辦公室用途,作純辦公室使用?或是倉庫、生產性使用?卸貨區、貨梯、停車場等設備需事先評估。

7.租賃契約公證,花小錢,日後若發生違約情事時,可縮短申請強制執行程序及時間。

8.辦公室承租條件:每月辦公室租金只是租賃條件最重要的一部份,其他尚包括辦公室免租金裝璜期、辦公室租金調幅,皆會影響未來辦公室租賃收益。現在實務免租金裝璜期視租期長短給予一至三個月,調幅為每兩年調高3%、或市依物價指數調整。此部份皆會因租賃市場供需而變化而定。

9.好的辦公室房東、長期穩定的租約優先於便宜的辦公室房租。

10.委託仲介承租廠辦大樓時,一般尚未成交不用支付任何服務費,除非要求提供其他辦公室諮詢顧問;成交時,支付半個月至一個月辦公室租金作為仲介報酬是市場正常慣例。

瑞光不動產專精內湖科技園區、南港軟體園區、汐止科學園區內工業不動產、收益型不動產、商用不動產、商務中心、商辦出租、辦公室租借、商務住宅、商場、賣場、廠辦、商業不動產、土地、店面、會議室、出租辦公室、停車位等多類型產品出租出售延伸服務。瑞光不動產同時擁有堅強專業商用不動產仲介團隊,熟悉不動產開發、不動產銷售、不動產投資、不動產代銷等多觸角產品行銷推廣,為內湖、南港及汐止最專業的不動產仲介顧問公司。

辦公室租賃-「租賃契約簽約注意事項」

瑞光不動產提醒訂立廠辦租賃契約時應注意之相關事項:

一、瞭解辦公室租賃契約簽定內容,雙方出具身分證明,出租人須出示房屋合法使用權源;並確認屋主即為房屋所有權人。

二、辦公室租賃契約期限、每月辦公室租金、付款方式應載明完整,繳交辦公室租金時,請房東簽收。

三、辦公室水電費、瓦斯費、辦公大樓管理等費用,房屋稅捐的負擔由何人繳交。何時起算?

四、辦公室押金依市場慣例不宜超過兩個月租金。

五、承租人可否另行轉租辦公室。

六、雙方當事人一方違約罰則。

七、辦公室租賃期約屆滿,押金退還方式。

八、房客有義務維護房屋完整、清潔。

九、房東有義務維護房屋內部水電設備正常使用。

十、房屋有損毀時,其修繕責任如何劃分。

十一、房東可否擁有租屋鑰匙,應在辦公室租賃契約註明,以維護個人隱私與安全。

十二、雙方姓名、身分證字號、戶籍地址等應完整,辦公室租賃契約由雙方當事人於騎縫處簽名蓋章,保證人各執一份為憑以維護雙方權益。

瑞光不動產專精內湖科技園區、南港軟體園區、汐止科學園區內工業不動產、商辦租借、商辦出租、收益型不動產、商用不動產、商務中心、商務住宅、商場、賣場、廠辦、商業不動產、辦公室出租、辦公室租借、土地、店面、會議室、停車位等多類型產品出租出售延伸服務。瑞光不動產同時擁有堅強專業商用不動產仲介團隊,熟悉不動產開發、不動產銷售、不動產投資、不動產代銷等多觸角產品行銷推廣,為內湖、南港及汐止最專業的不動產仲介顧問公司。

廠辦出租與廠辦出售常見疑問總整理

Q1:租用廠辦前應注意哪些主要條件?

A1:租賃前應仔細評估以下幾點:

  • 土地使用分區與建物用途:確認廠辦是否位於工業區或其他合法使用區,並擁有可供公司或工廠登記的使用執照。
  • 坪數與樓層:根據產業需求選擇合適坪數、是否需挑高空間、電梯配置等。
  • 交通與物流條件:評估是否臨近主要幹道、高速公路出入口,及是否可供大型車輛進出。
  • 附屬設施:如卸貨碼頭、貨梯、天車、車位數量等,依實際作業需求選擇。

Q2:租賃廠辦時,物件資料通常包含哪些資訊?

A2:常見資訊項目包括:

  • 建物類型(廠辦、鋼構廠等)
  • 建坪面積與樓層
  • 格局配置與空間彈性
  • 租金、押金、租期
  • 是否含車位或管理費
  • 是否可登記公司或工廠
  • 是否可進出大車、建物使用執照等附屬資料

Q3:廠辦是否可辦理公司登記?

A3:這需視物件的土地使用分區與建物使用執照而定。建議承租或購買前,確認標示是否為「可公司登記」,並進一步與地方主管機關或專業經紀人查詢確認。

Q4:購買廠辦時需留意哪些重點?

A4:包含土地分區、建物用途、產權狀況、交易流程與稅費。建議透過內政部實價登錄查詢價格行情,並諮詢不動產經紀人取得專業協助。

選擇廠辦時,企業主應留意的幾大關鍵

選擇合適的廠辦不只是看價格或坪數,還有許多細節會影響日後營運效率與發展潛力,以下幾個關鍵因素都應特別注意:

  • 交通動線與停車空間:是否方便貨運車輛進出、設有卸貨區或專屬車位。
  • 樓地板承重與挑高空間:是否符合設備配置、堆高需求與未來彈性。
  • 空間格局與使用彈性:是否容易隔間、結合辦公與倉儲需求。
  • 是否可設立公司登記或進行生產作業:避免後續法規限制。
  • 裝潢與機電規劃建議:是否已設有基礎裝修、水電、空調、消防等基本設施。

技術與法規資訊:廠辦出租與廠辦出售不可忽略的事

除了物件本身條件外,法規相容性與登記合規性也是重要考量:

  • 土地使用分區:是否為工業區、商業區,符合企業經營用途。
  • 建物用途執照:是否可辦理公司登記、工廠設立或生產用途。
  • 建築結構與耐震、消防等安全標準是否合格。
  • 是否可申辦貸款:部分廠辦可辦理商業貸款,貸款成數與條件不同於住宅。

若不熟悉上述法規與實務流程,建議盡早尋求專業協助。瑞光不動產團隊深耕市場多年,熟悉各地廠辦法規與使用需求,無論是廠辦出租還是廠辦出售,皆可提供最貼近產業實務的選址建議與交易協助,幫助你選得安心、用得放心。歡迎聯繫我們,一起找到最適合你的辦公空間。